Remédio no carrinho: Grandes redes de supermercado confirmam data para abrir farmácias
Nova lei muda tudo: Assaí e Prezunic trazem farmácias para dentro do salão de vendas já a partir de julho
Gostou? Compartilhe com amigos!
Vagas e Notícias no seu Celular!
Receba alertas de empregos e notícias urgentes da região diretamente no seu WhatsApp.
👉 ENTRAR NO CANAL GRATUITO Seu número fica oculto e protegido.A sanção da nova legislação em março de 2026, que autoriza a comercialização de medicamentos no varejo alimentar, disparou a corrida pela consolidação de um novo modelo de negócios no Brasil: as farmácias integradas ao salão de vendas dos supermercados e atacarejos. Grandes players do setor já aceleram seus cronogramas para inaugurar as primeiras unidades-piloto ainda no segundo semestre deste ano, prometendo transformar os hábitos de consumo e acirrar a concorrência entre os canais de distribuição.
Assaí e Cencosud Lideram Expansão com Projetos-Piloto para 2026
O setor de atacado de autosserviço e o varejo tradicional de alimentos lideram as iniciativas para capturar essa nova fatia de mercado.
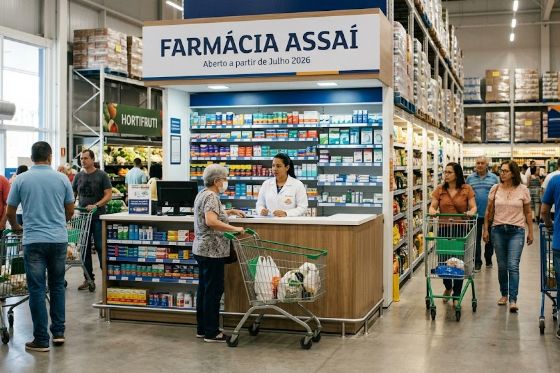
Assaí Atacadista: A rede projeta a abertura de 25 lojas operando sob o novo modelo até dezembro de 2026. O cronograma prevê que as primeiras unidades comecem a funcionar em julho, no estado de São Paulo.
Cencosud Brasil: O grupo, que historicamente explorava o segmento farmacêutico por meio de estruturas anexas na área externa de seus complexos comerciais, reformulou a estratégia. A meta agora é internalizar a venda de medicamentos, levando a operação diretamente para o salão de vendas de bandeiras consolidadas como Prezunic e Giga Atacado.
Historicamente, o país registrou iniciativas tímidas nesse sentido. O Grupo Pão de Açúcar (GPA) chegou a testar drogarias integradas ao formato Minuto Pão de Açúcar, mas as restrições regulatórias da época e a complexidade de manutenção das licenças limitaram a evolução e a escala do formato híbrido.
O Desafio Operacional e as Lições do Mercado Internacional
Apesar do otimismo do varejo alimentar, analistas de mercado e executivos do setor farmacêutico alertam que a operação vai além de simplesmente adicionar novas gôndolas ao supermercado. Em posicionamentos recentes, redes de farmácias tradicionais, como o Grupo Panvel, reforçam que o segmento exige um alto nível de especialização, que envolve desde a contratação de profissionais técnicos obrigatórios (farmacêuticos) até o desenvolvimento de uma cadeia de suprimentos altamente controlada e segregada.
Dados globais da consultoria McKinsey & Company apontam cenários distintos para o modelo ao redor do mundo:
| Região | Cenário de Mercado e Desempenho |
| Estados Unidos | Modelo consolidado há décadas. As farmácias dentro de supermercados e grandes redes de varejo (como hipermercados) representam cerca de 30% do total de lojas farmacêuticas do país. |
| Europa | Mercado enfrentou limites severos de saturação. Registrou altos índices de fechamento de operações farmacêuticas em supermercados quando os níveis de produtividade e diferenciação de serviços não sustentaram os custos fixos. |
A complexidade logística e a necessidade de alta rotatividade de estoque são os principais fatores que determinam o sucesso ou o fechamento dessas operações em solo europeu, servindo de alerta para as margens apertadas do varejo brasileiro.
Impacto no Consumidor e Tendências de Mercado
A integração regulamentada promete trazer maior conveniência para o consumidor final, que passa a concentrar as compras de abastecimento doméstico e de saúde em uma única parada (one-stop shop). Para o varejo alimentar, o ganho de margem com produtos farmacêuticos — tradicionalmente superiores às da cesta básica alimentar — e o aumento do tíquete médio são os grandes atrativos. O desdobramento real da eficácia desse modelo dependerá da capacidade de adaptação logística dos supermercados a um ecossistema rigorosamente fiscalizado pela Agência Nacional de Vigilância Sanitária (Anvisa).